Índice
Como ficam IBS, CBS, reduções e o Simples Nacional
A Reforma Tributária do Consumo criou um tratamento diferenciado para diversos serviços da área da saúde.
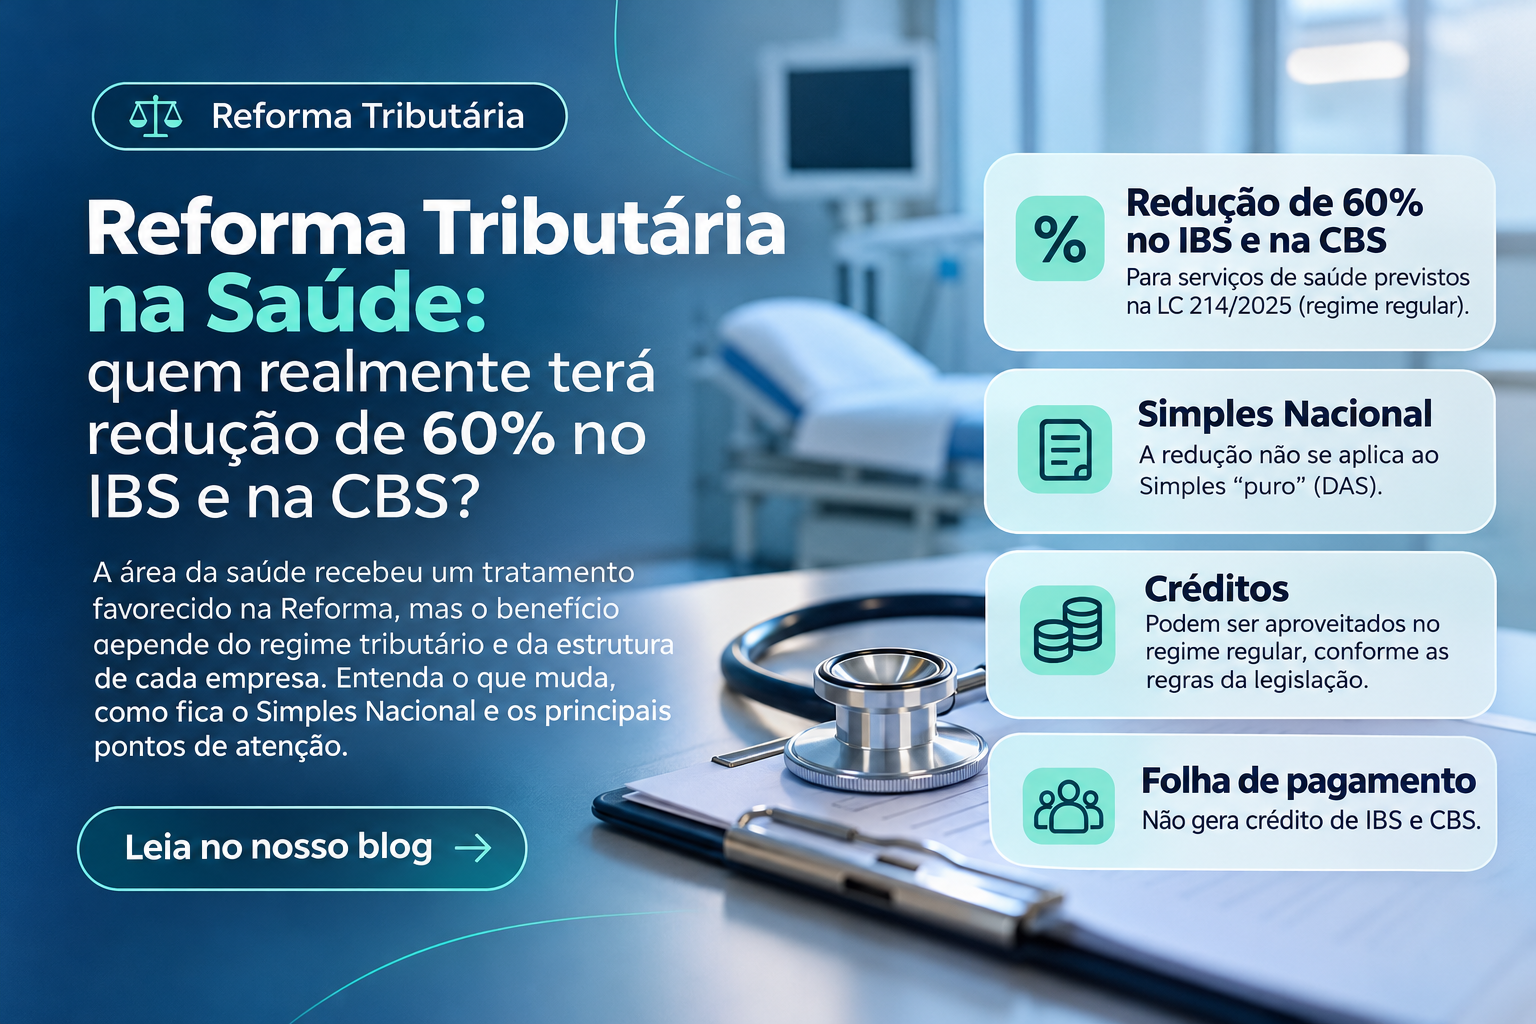
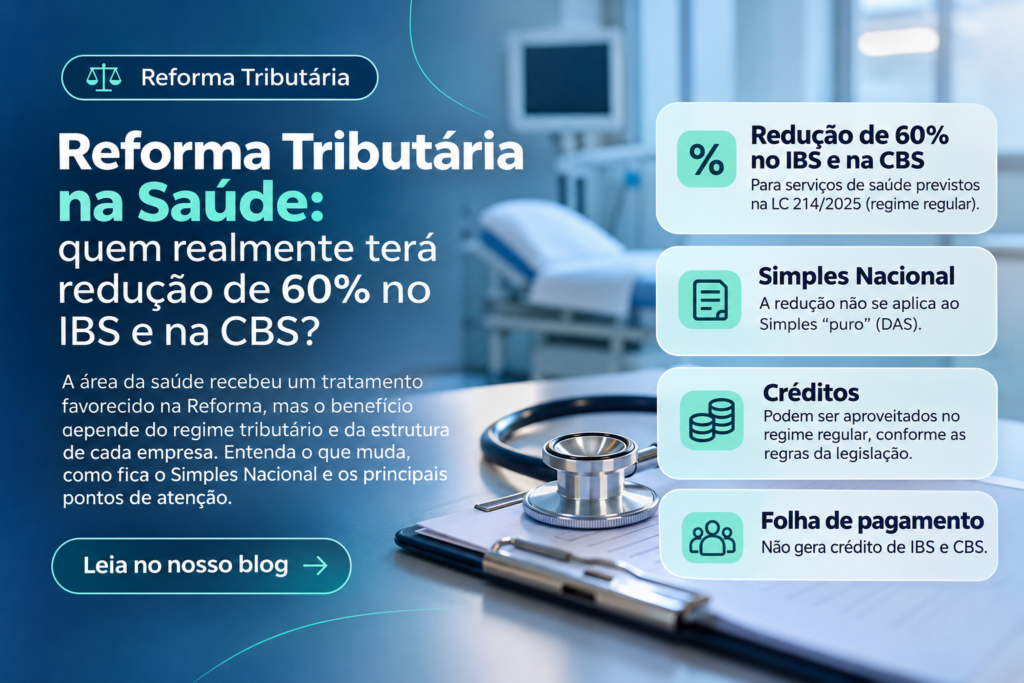
A Lei Complementar nº 214/2025 estabelece redução de 60% das alíquotas do IBS e da CBS incidentes sobre os serviços de saúde relacionados em seu Anexo III. Na prática, esses serviços ficam sujeitos a 40% da alíquota padrão, desde que estejam submetidos ao regime regular do IBS e da CBS e corretamente enquadrados na classificação prevista na legislação.
Redução de 60%
Esse é um ponto importante.
Se a alíquota padrão combinada de IBS e CBS fosse, por exemplo, 25%, um serviço beneficiado pela redução de 60% ficaria sujeito, a uma alíquota equivalente a 10%.
25% × 40% = 10%
Esse cálculo é apenas ilustrativo. A carga efetiva dependerá das alíquotas aplicáveis, da estrutura da empresa, dos créditos disponíveis e das regras específicas do período de transição.
Quais serviços de saúde estão contemplados?
A LC nº 214/2025 relaciona no Anexo III os serviços beneficiados, com suas respectivas classificações na NBS — Nomenclatura Brasileira de Serviços.
Entre eles estão:
- serviços médicos;
- serviços médicos especializados;
- serviços hospitalares;
- odontologia;
- enfermagem;
- fisioterapia;
- psicologia;
- fonoaudiologia;
- nutrição;
- serviços laboratoriais;
- diagnóstico por imagem;
- vacinação;
- biomedicina;
- serviços farmacêuticos;
- assistência ao parto;
- ambulância;
- cuidados e assistência a idosos e pessoas com deficiência;
- serviços domiciliares de apoio;
- esterilização;
- entre outros previstos no Anexo III.
Por isso, não basta apenas olhar a profissão ou o CNAE da empresa. É necessário analisar o serviço efetivamente prestado e seu enquadramento na NBS.
Atenção ao Simples Nacional
Aqui está uma das diferenças mais importantes da Reforma.
Simples Nacional “puro”
A empresa que permanecer no chamado Simples Nacional puro continuará recolhendo os tributos abrangidos pelo regime por meio do DAS, incluindo IBS e CBS.
Nesse modelo, não se aplica diretamente a redução de 60% prevista para os serviços de saúde no regime regular.
Portanto, não é correto afirmar que uma clínica optante pelo Simples terá automaticamente sua parcela de IBS e CBS reduzida em 60%.
Além disso, o optante pelo Simples Nacional puro não se apropria de créditos de IBS e CBS. A regulamentação do novo sistema prevê expressamente essa limitação.
Simples Nacional com IBS e CBS no regime regular
A Reforma criou uma segunda possibilidade.
A empresa pode continuar optante pelo Simples Nacional para os demais tributos e optar por apurar e recolher IBS e CBS pelo regime regular, fora do DAS.
Nesse caso, passa a utilizar as regras próprias do regime regular do IBS e da CBS, inclusive as regras de não cumulatividade e os regimes diferenciados aplicáveis à atividade.
É justamente nesse cenário que a redução de 60% prevista para determinados serviços de saúde ganha relevância direta para uma empresa que continua enquadrada no Simples Nacional para os demais tributos.
Por isso, a comparação entre Simples puro e Simples com IBS/CBS no regime regular precisa ser feita com números.
Créditos de IBS e CBS: onde está um dos principais pontos de atenção?
No regime regular, o contribuinte poderá apropriar créditos de IBS e CBS relativos às aquisições de bens e serviços tributados, observados os requisitos legais.
A LC nº 214/2025 estrutura a não cumulatividade a partir dos tributos incidentes nas operações em que a empresa figura como adquirente.
Para clínicas e profissionais da saúde, isso exige atenção especial à composição dos custos.
Folha de pagamento não gera crédito
Salários e encargos trabalhistas pagos aos empregados não são aquisições de bens ou serviços sujeitas a IBS e CBS.
Consequentemente, a folha de pagamento não gera crédito de IBS e CBS.
Esse ponto é especialmente importante para empresas da saúde porque muitas clínicas possuem uma estrutura fortemente baseada em mão de obra.
Uma clínica pode ter:
alíquota reduzida de IBS/CBS
mas, ao mesmo tempo,
baixo volume de créditos aproveitáveis
porque grande parte dos seus custos está concentrada em salários e encargos.
Por isso, uma clínica com folha elevada não deve analisar apenas a redução de 60%.
É necessário observar quanto de suas despesas efetivamente produzirá créditos no novo sistema.
Quais despesas podem entrar nessa análise?
Dependendo da operação, documentação e enquadramento legal, poderão existir créditos relacionados a aquisições tributadas, como por exemplo:
- equipamentos;
- materiais utilizados na atividade;
- sistemas e softwares;
- determinados serviços contratados;
- energia;
- locações quando submetidas ao IBS/CBS;
- manutenção;
- outras aquisições tributadas vinculadas à atividade.
A existência e a apropriação do crédito deverão sempre ser analisadas conforme a natureza da operação e as regras legais aplicáveis.
Então a área da saúde necessariamente pagará menos imposto?
Não.
A redução de 60% das alíquotas é um benefício legal importante, mas não permite concluir automaticamente que toda clínica ou profissional pagará menos tributos.
O resultado dependerá de fatores como:
- regime tributário adotado;
- permanência no Simples puro ou opção pelo regime regular do IBS/CBS;
- valor da folha de pagamento;
- quantidade de despesas que geram crédito;
- estrutura operacional;
- equipamentos e investimentos;
- perfil dos fornecedores;
- clientes pessoa física ou jurídica;
- preços praticados;
- créditos disponíveis;
- demais tributos incidentes sobre a atividade.
Em outras palavras:
alíquota reduzida não é sinônimo de carga tributária reduzida.
Por que essa análise é especialmente importante para a saúde?
Profissionais e clínicas da saúde apresentam características muito diferentes entre si.
Uma clínica com muitos funcionários, aluguel e poucas aquisições tributadas pode ter uma realidade.
Um consultório com equipamentos caros, softwares, serviços contratados e outros insumos pode ter outra.
Uma empresa que presta serviços principalmente para pessoas físicas pode chegar a uma conclusão diferente daquela que atende hospitais, empresas, operadoras ou outros clientes pessoa jurídica.
Por isso, não existe uma escolha tributária única que seja melhor para todo o setor.
O que muda a partir de 2027?
A partir de 2027, empresas optantes pelo Simples passam a conviver com a possibilidade de escolher entre:
Simples Nacional puro
IBS e CBS permanecem dentro do DAS.
ou
Simples com IBS/CBS no regime regular
A empresa permanece no Simples para os demais tributos, mas apura IBS e CBS separadamente pelo regime regular.
Essa escolha pode afetar:
- carga tributária;
- geração e utilização de créditos;
- formação de preço;
- fluxo de caixa;
- relação com clientes pessoa jurídica;
- competitividade;
- controles internos;
- emissão de documentos fiscais.
Por isso, a decisão deve ser tomada com simulação individualizada.
O que a Oxigênio recomenda aos clientes da área da saúde?
Antes de decidir qualquer mudança, recomendamos:
- Confirmar se o serviço prestado está relacionado no Anexo III da LC nº 214/2025.
- Conferir a classificação do serviço na NBS.
- Identificar o peso da folha de pagamento na estrutura de custos.
- Levantar quais despesas poderão efetivamente gerar créditos de IBS e CBS.
- Comparar o Simples Nacional puro com a opção pelo regime regular do IBS e da CBS.
- Avaliar o perfil dos clientes (pessoa física ou jurídica).
- Simular a carga tributária antes de decidir.
Em resumo
A Reforma Tributária trouxe um regime favorecido para diversos serviços de saúde, com redução de 60% das alíquotas do IBS e da CBS.
Mas é fundamental entender:
Essa redução não deve ser aplicada diretamente ao Simples Nacional puro.
No Simples puro, IBS e CBS permanecem dentro do DAS e a empresa não apropria créditos desses tributos.
Já quem estiver submetido ao regime regular de IBS e CBS poderá estar sujeito à redução prevista para os serviços de saúde e utilizar os créditos permitidos pela legislação.
E há outro ponto decisivo para clínicas:
folha de pagamento não gera crédito de IBS e CBS.
Por isso, o impacto da Reforma precisa ser calculado caso a caso.
A nova tributação não deve ser analisada apenas pela alíquota.
É preciso olhar toda a estrutura do negócio.
Oxigênio Contabilidade
“Fale com a gente pelo WhatsApp”